行政、非诉案例
助力瑞红苏州引入中石化资本完成8.5亿元股票定向发行项目
2023年11月,瑞红(苏州)电子化学品股份有限公司(以下简称“瑞红苏州”)成功引入中国石化集团资本有限公司(以下简称“中石化资本”)作为战略投资者,完成8.5亿元股票定向发行。这是央企资本与民营科技企业在关键材料领域的深度联姻,也是“产融结合、以融强产”战略在半导体材料赛道的标志性实践。
瑞红苏州系晶瑞电子材料股份有限公司(300655.SZ)控股子公司,主要从事光刻胶及其配套试剂的研发、生产与销售,产品涵盖半导体光刻胶(紫外宽谱、g线、i线、KrF等)和显示面板光刻胶等领域。中石化资本作为中国石化集团旗下的专业投资平台,注册资本100亿元,致力于新能源、新材料、高端制造等战略性新兴产业的投资布局。本项目由万商天勤律师事务所薛莲律师团队提供全程法律服务。
项目简介
(一)交易背景
瑞红苏州作为国内光刻胶领域的领先企业,长期致力于高端光刻胶的国产化突破。公司产品广泛应用于半导体制造、显示面板生产等领域,其中 KrF 光刻胶已实现规模化销售,ArF 光刻胶处于研发验证阶段。为应对下游晶圆厂扩产带来的市场需求增长,以及高端制程光刻胶研发的资金需求,瑞红苏州启动了引入战略投资者的融资计划。
中石化资本作为“国家队”资本,近年来持续加码电子材料领域,先后投资了西安吉利电子新材料、瑞红苏州等一批“专精特新”企业,旨在打通从基础化工原料到高端电子材料的产业链条,助力关键材料国产替代。
(二)交易方案
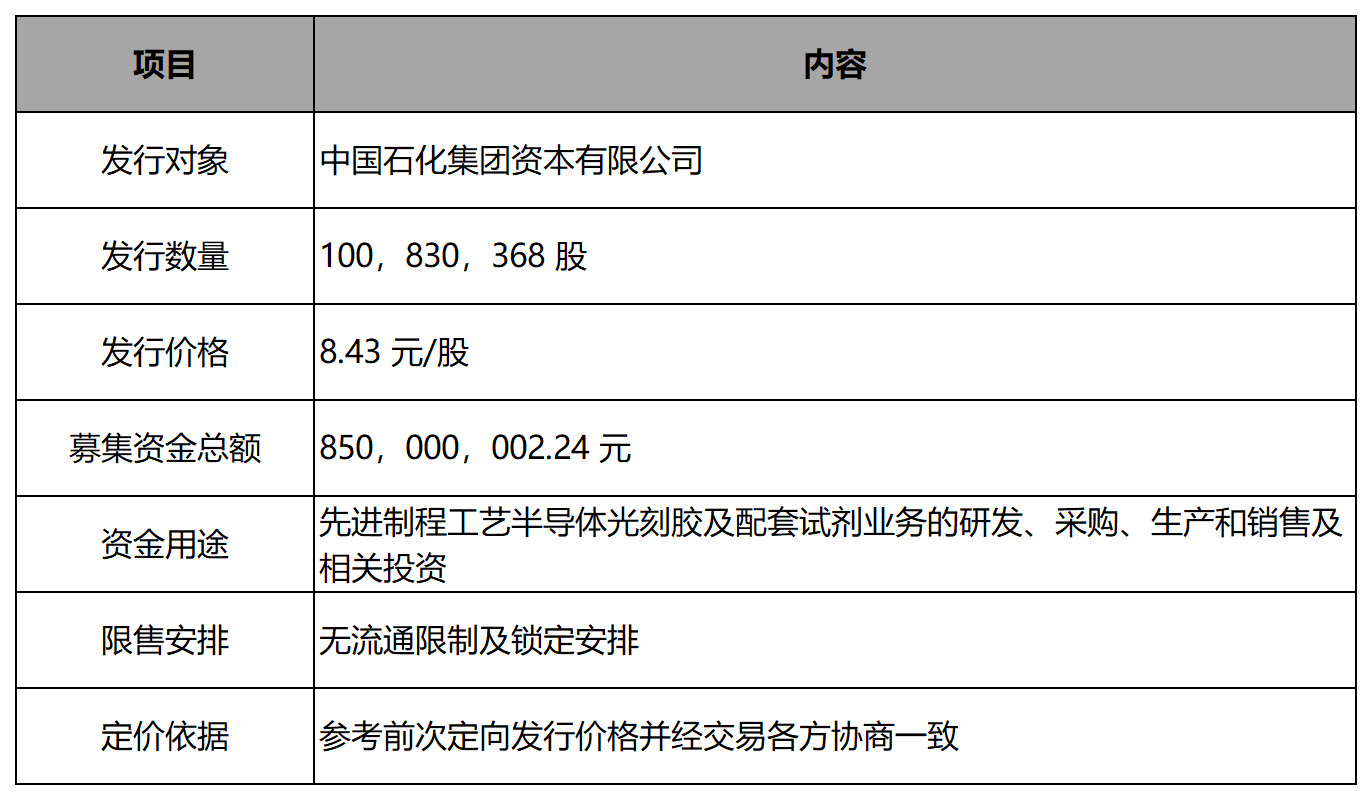
2023年11月1日,晶瑞电材发布公告,控股子公司瑞红苏州拟引入战略投资者中石化资本,通过定向发行股票方式募集资金 8.5 亿元。
(三)交易前后股权结构变化
本次定向发行完成后,瑞红苏州注册资本由260,815,650 元增加至 361,646,018 元,股权结构发生重要变化:
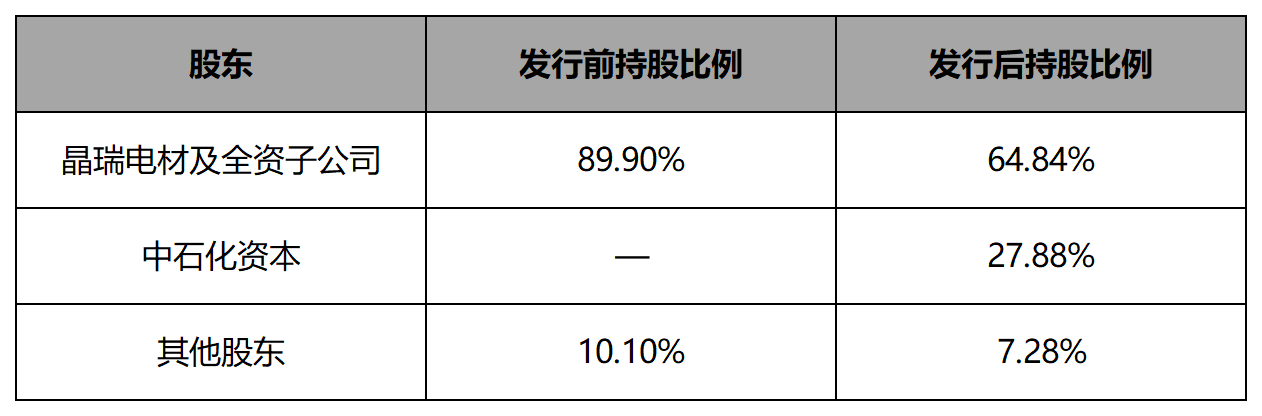
晶瑞电材及全资子公司放弃本次认购权,瑞红苏州在册股东均不做优先认购安排。本次交易不会导致瑞红苏州合并报表范围变更,其仍为晶瑞电材控股子公司。
(四)项目进展情况
在本次引入中石化资本之前,瑞红苏州已于 2023 年 10 月完成一轮非公开发行,向梧桐树新材料基金、厦门闽西南弘盛、森松高鲲壹号、苏州君子晶、国泰君安等 14家机构募集资金约 2 亿元,发行价格同样为8.43 元/股。
本次交易完成后,瑞红苏州的股权结构进一步优化,资本实力显著增强,为后续高端光刻胶研发及产业化提供了充足的资金保障。
主要难点
(一)战略投资者认定与国资监管合规
中石化资本系央企全资子公司,本次投资涉及国有资本进入非上市民营控股企业。如何确保投资行为符合国有资产监管要求,如何完成国有产权登记和资产评估备案程序,如何保障国资交易定价的公允性,成为项目推进过程中的首要法律问题。
根据《企业国有资产交易监督管理办法》(32号令)等规定,国有企业对外投资需履行相应的决策程序和审批手续。本次投资规模达8.5亿元,属于重大投资事项,需完成央企集团内部的严格审批流程。
(二)定价公允性的论证
本次发行价格8.43元/股,系参考前次定向发行价格确定。前次发行发生于2023年10月,共有14家机构投资者参与认购,发行价格经市场询价确定。然而,在国资投资背景下,如何论证定价的公允性,如何回应监管机构对定价合理性的关注,成为项目法律论证的核心难点。一方面,前次发行与本次发行时间接近,且均为现金认购,具备较强的可比性;另一方面,两次发行相隔仅1个月,公司基本面未发生重大变化,采用相同定价具备商业合理性。但国资监管部门可能要求提供资产评估报告或价格公允性论证文件,以防范国有资产流失风险。
(三)放弃优先认购权的法律程序
瑞红苏州《公司章程》中未对公司在册股东是否对定向发行享有优先认购权作出规定。本次交易中,晶瑞电材及全资子公司放弃认购权,同时本次发行对其他在册股东不做优先认购安排。
如何确保放弃优先认购权的程序合法合规,如何防范中小股东异议风险,如何履行必要的内部决策程序和公告义务,成为项目需要解决的程序性难点。特别是本次发行将导致晶瑞电材对瑞红苏州的持股比例从89.90%降至64.84%,虽未丧失控制权,但仍需履行上市公司层面的信息披露义务。
(四)募集资金用途的合规性审查
本次募集资金全部用于先进制程工艺半导体光刻胶及配套试剂的研发、采购、生产和销售及相关投资。资金用途涉及高风险的前沿技术研发,监管机构可能关注资金投向的合理性和可行性。光刻胶研发周期长、技术难度大、产业化风险高,如何向投资者充分披露研发风险,如何设置募集资金专户管理,如何建立资金使用监督机制,成为项目合规审查的重要内容。同时,研发类项目缺乏即时的经济效益,对投资者回报形成挑战。
解决措施
(一)构建完整的国资监管合规体系
薛莲律师团队在项目启动阶段即协助各方构建了完整的国资监管合规体系:
1. 投资决策程序:协助论证及核查中石化资本投资决策程序,确保投资行为符合央企投资管理要求。
2. 资产评估备案:鉴于本次投资采用参考前次发行定价的方式,团队协助论证了无需另行评估的合规依据。前次发行于1个月前完成,经市场询价确定价格,具备公允性;公司在此期间无重大资产变化,定价具备可比性。
3. 国资交易文件:协助起草《股票发行认购合同》和《投资协议》,明确交易各方的权利义务,确保交易条款符合国有资产监管要求。
(二)论证定价公允性
针对定价公允性问题,团队从多个维度进行论证:
1. 时间可比性:前次发行与本次发行时间间隔仅1个月,公司经营状况未发生重大变化,采用相同定价具备合理性。
2. 价格可比性:前次发行价格为8.43元/股,共有14家机构投资者认购,价格经市场化询价确定,具备公允性。
3. 估值可比性:本次发行完成后,瑞红苏州投后估值约为30.5亿元,与同行业可比公司的估值水平相当,不存在低价增资的情形。
(三)规范放弃优先认购权程序
团队协助发行人严格履行放弃优先认购权的法律程序:
1. 内部决策:瑞红苏州召开董事会和股东大会,审议通过本次定向发行方案,包括放弃优先认购权的安排。会议程序符合《公司法》和《公司章程》规定。
2. 上市公司信息披露:晶瑞电材作为控股股东,就放弃认购事项履行了董事会审议程序,并发布《关于控股子公司引入战略投资者暨公司签署投资协议的公告》,向市场充分披露交易详情。
3. 中小股东保护:本次发行价格与前次发行价格一致,不存在低价稀释中小股东权益的情形。发行完成后,瑞红苏州整体估值提升,有利于全体股东利益。
(四)强化募集资金监管机制
团队协助瑞红苏州建立了完善的募集资金监管机制:
1. 专户管理:设立募集资金专用银行账户,全部募集资金存入专户管理,确保资金封闭运行。
2. 三方监管协议:与保荐机构、商业银行签署《募集资金专户三方监管协议》,明确资金使用的审批程序和监督机制。
3. 资金用途锁定:在《股票发行认购合同》中明确约定,募集资金应全部用于先进制程工艺半导体光刻胶及配套试剂业务,在任何情况下不得用于偿还借款或非主营投资。
4. 信息披露义务:定期披露募集资金存放与使用情况,接受投资者监督。
法律价值
(一)央企资本与民营科技企业合作的典范
本项目是央企资本通过市场化方式投资民营科技企业的典型案例。中石化资本作为“国家队”资本,投资于关键材料领域的“专精特新”企业,既体现了央企服务国家战略的责任担当,也展现了市场化运作的专业能力。
从法律视角看,本次交易在国资监管合规、定价公允性论证、战略协同条款设计等方面积累了宝贵经验,为后续央企投资民营科技企业提供了可复制的法律范式。
(二)产融结合服务实体经济的实践创新
光刻胶作为半导体产业链的关键材料,长期依赖进口,国产化需求迫切。中石化资本的投资,不仅为瑞红苏州提供了8.5亿元发展资金,更带来了产业链上游的资源支持。
本次交易实现了“资本+产业”的深度融合:中石化资本通过投资布局半导体材料赛道,完善了在新材料领域的产业链布局;瑞红苏州则获得发展资金和产业资源,加速高端光刻胶国产化进程。这是产融结合服务实体经济、助力科技自立自强的生动实践。
(三)上市公司子公司融资模式的探索
本项目采用“上市公司子公司引入战略投资者”的融资模式,为上市公司体系内的优质子公司融资提供了有益探索。晶瑞电材放弃认购权,引入外部投资者,既实现了子公司层面的增资扩股,又保持了控股地位,避免了上市公司层面的复杂审批程序。
从法律角度看,这种模式需要在上市公司信息披露、关联交易规范、放弃优先认购权程序等方面进行精细设计,本项目的实践经验可为同类项目提供参考。
(四)市场化定价机制在国资交易中的突破
本次交易采用“参考前次市场定价”的方式确定发行价格,未另行进行资产评估,体现了国资监管对市场化定价机制的认可。前次发行价格经多家机构投资者询价确定,具备公允性;采用相同定价,既简化了程序,又符合商业逻辑。
这一实践为后续国资投资项目采用市场化定价提供了参考,有助于提高国资交易效率,降低交易成本。
经验总结与实务心得
(一)国资监管合规是央企投资项目的生命线
央企投资项目涉及国有资产监管,必须严格遵循《企业国有资产法》《企业国有资产交易监督管理办法》等规定。律师在开展此类项目时,应重点关注:
○ 投资决策程序的完备性,确保内部审批流程符合监管要求
○ 资产评估程序的合规性,如需评估应选择具备资质的评估机构
○交易定价的公允性论证,防范国有资产流失风险
○交易文件的规范性,确保条款符合国资监管要求
(二)市场化定价需要充分论证
在国资投资项目中,采用市场化定价方式(如参考前次发行价格)需要充分论证定价的公允性。论证维度应包括:
○ 定价基准日的合理性,与交易时点的时间间隔不宜过长
○ 定价依据的可靠性,前次发行应具备市场化询价过程
○ 可比交易的充分性,应选取具备可比性的交易案例
○ 估值水平的合理性,应与行业可比公司估值水平相当
(三)战略投资者引入需关注协同价值
战略投资者与普通财务投资者的核心区别在于协同价值。律师在协助设计交易方案时,应关注:
○ 战略协同条款的可执行性,避免“纸上谈兵”
○ 后续合作可能产生的关联交易,需规范定价机制和决策程序
○ 战略投资者的公司治理权利,应与其持股比例相匹配
○ 退出机制的明确性,避免因退出纠纷影响公司稳定
(四)上市公司子公司融资需兼顾双重合规
上市公司子公司的融资活动,既要满足子公司层面的公司法合规要求,又要满足上市公司层面的信息披露和关联交易规范。律师在开展此类项目时,应:
○ 协助上市公司履行董事会审议程序和信息披露义务
○ 确保放弃优先认购权的程序符合公司法和公司章程规定
○ 关注交易对上市公司合并报表范围的影响,如涉及控制权变更需履行更严格程序
○ 防范因子公司融资引发的内幕交易风险
(五)研发类项目的资金监管应从严
高端光刻胶等前沿技术研发项目,技术难度大、研发周期长、产业化风险高。律师在协助设计资金监管机制时,应:
○ 在交易文件中明确锁定募集资金用途
○ 设置募集资金专户管理,确保资金封闭运行
○ 要求发行人定期披露资金使用情况
○ 在风险提示部分充分披露研发失败风险
瑞红苏州引入中石化资本完成 8.5 亿元股票定向发行项目,是央企资本与民营科技企业在关键材料领域的深度联姻,也是“产融结合、以融强产”战略在半导体材料赛道的标志性实践。从国资监管合规到定价公允性论证,从放弃优先认购权的程序规范到战略协同条款的精细设计,薛莲律师团队在本项目中展现了全面的专业能力和丰富的实践经验。
本项目的成功实施,为瑞红苏州加速高端光刻胶国产化提供了充足的资金保障和产业资源,也为后续央企投资民营科技企业、上市公司子公司引入战略投资者提供了可资借鉴的法律范式。在半导体产业链自主可控的国家战略背景下,本项目具有重要的法律价值和示范意义。
项目所获荣誉
瑞红苏州定增引入战略投资者中石化资本获 LegalOne Merits (典范) 评级
相关链接:
https://www.legaloneglobal.com/deal/d-1722683709037
https://mp.weixin.qq.com/s/2lkc1eg78XGN7MqVRVwnpA