

专业文章
现行法律对“未足额缴纳社保”是否属于《劳动合同法》第三十八条的“未依法缴纳”未作明确界定,立法留白为司法裁量预留了空间。与此同时,社保基金收支压力持续加大(2026年支出增速已高出收入2.1个百分点),加之金税四期全面推行,税务、社保、医保数据实现自动比对,企业社保缴费基数征管全面趋严,“社保夯实率”等合规指标日益受到关注。在此背景下,因社保基数问题引发的劳动争议,尤其是劳动者离职时以此为由主张经济补偿金的纠纷预计将显著增加,本文即围绕这一现实矛盾展开裁判规则研究。
相关全国性法律规范
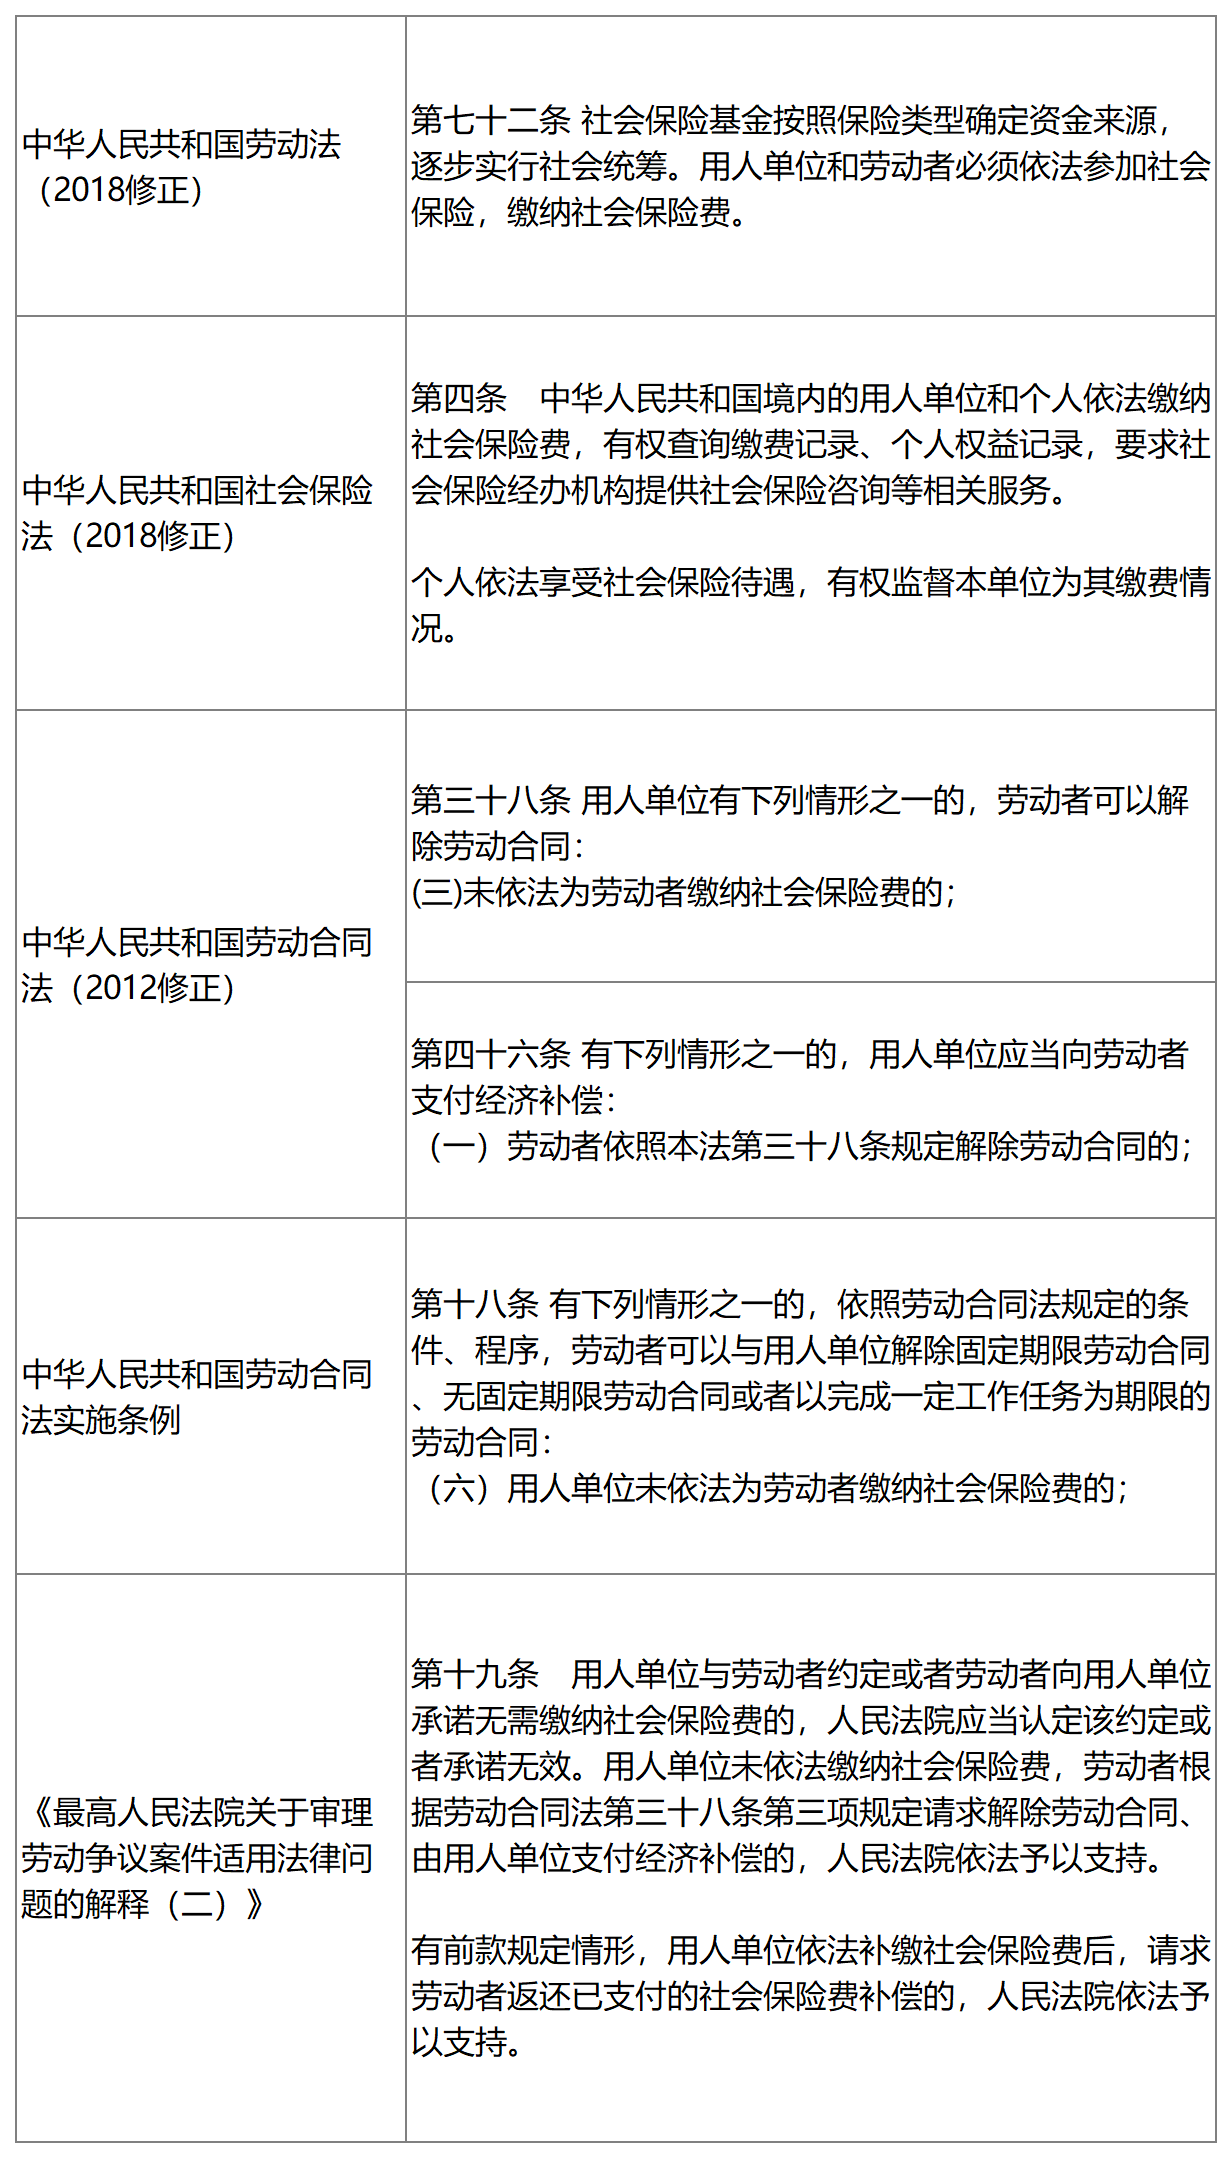
梳理上述全国性法律规范可以发现,现行立法对社保缴纳问题的规定呈现出“原则明确、细则缺位”的特点。上述法律条文均以“依法缴纳社会保险费”为核心表述,其指向的是用人单位是否履行了社保缴纳义务这一行为本身,劳动者以“未足额缴纳社保”为由主张解除合同并获得经济补偿,在法律条文层面缺乏直接、明确的请求权基础——法律只说“未依法”可以解除,但并未明确“未足额”算不算“未依法”的一种。这一立法上的“留白”,使得各地司法实践在具体适用时拥有了较大的解释空间,也直接导致了本文后续将要梳理的地域性裁判分歧。
重庆地区司法实践
(一)重庆地区相关文件梳理
经检索,除重庆市高级人民法院公布的六部门会议纪要外,重庆地区目前尚无其他就“劳动者以用人单位未足额缴纳社会保险费为由主张解除劳动合同并支付经济补偿”问题的明确规定。
六部门座谈会纪要(八)明确:劳动者以用人单位未足额缴纳社会保险费为由主张解除劳动合同并支付经济补偿的,应当由劳动者对用人单位未足额缴纳社会保险费的事实承担举证责任。
实务中,社会保险经办机构等部门作出的生效处理决定中认定用人单位存在未依照有关法律、行政法规规定的社会保险费的缴费基数、费率标准申报应当缴纳的社会保险费数额,或者未按照申报的社会保险费数额足额缴纳社会保险费情形的,可以认定为用人单位未足额缴纳社会保险费,但用人单位有证据证明根据相关政策可以缓缴、减缴或者免缴的除外。
用人单位存在未足额缴纳社会保险费的情形,劳动者可以以此为由主张解除劳动合同并支付经济补偿,但用人单位在劳动人事争议仲裁委员会庭审辩论终结前补足差额费用的,对劳动者要求支付经济补偿的请求可以不予支持。劳动人事争议仲裁委员会未对案件进行实体审理的,用人单位在一审法庭辩论终结前补足差额费用的,对劳动者要求支付经济补偿的请求亦可不予支持。
(二)重庆各中院法院裁判文书实证分析
重庆地区各中级人民法院在审理此类案件时,裁判逻辑均严格遵循六部门座谈会纪要(八)所确立的规则体系,整体方向高度一致。
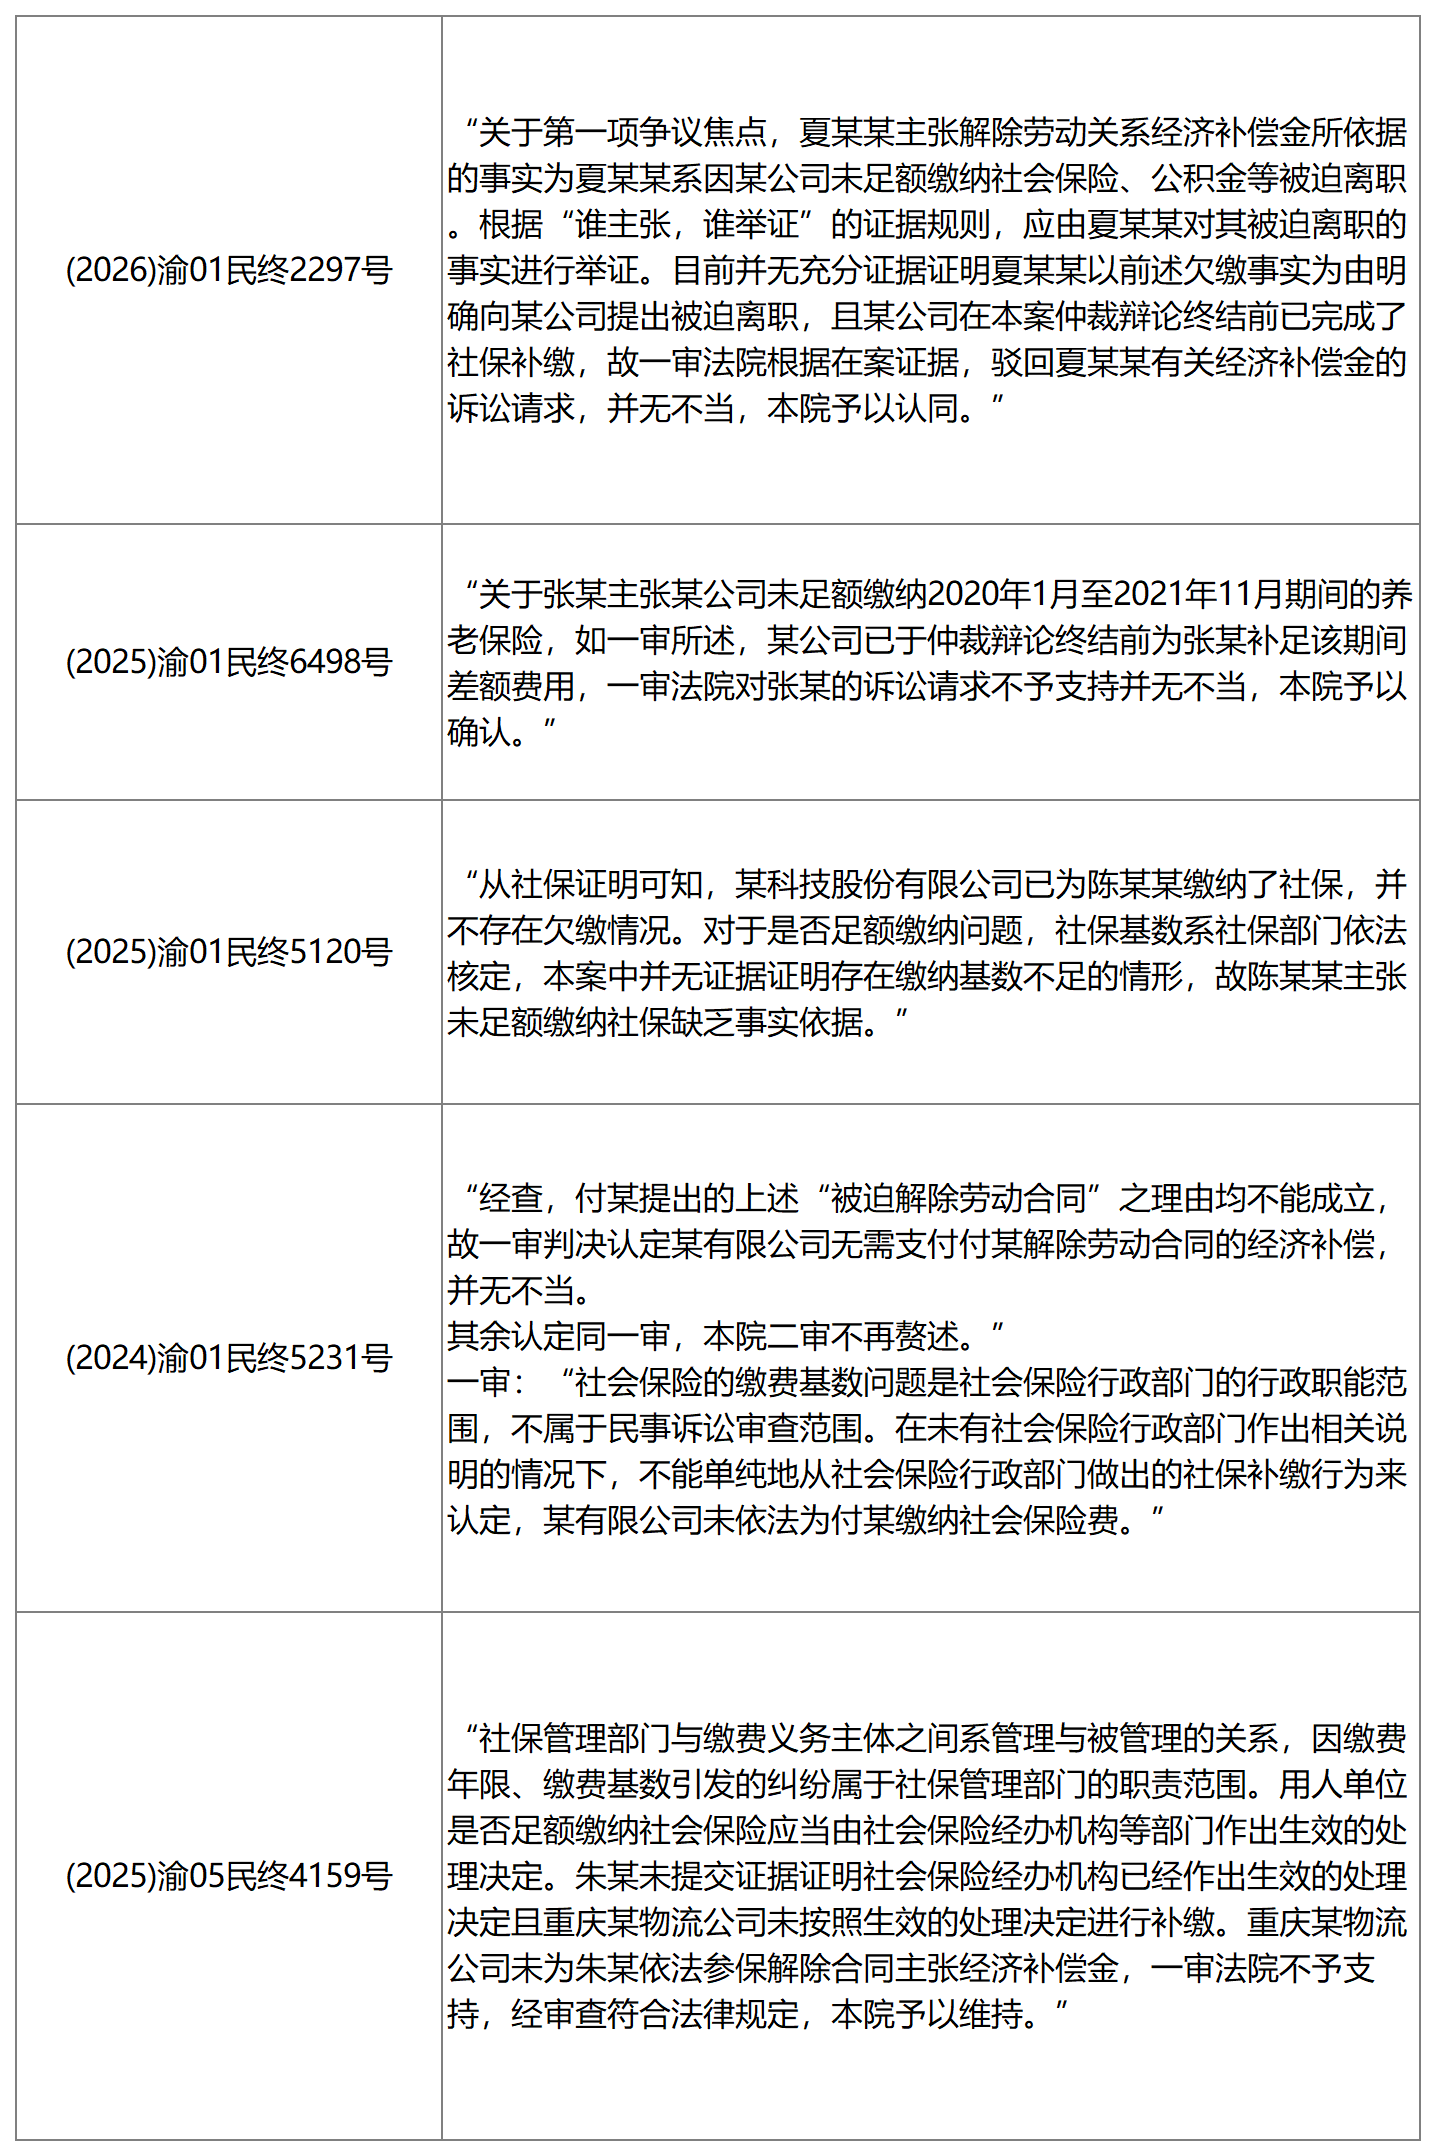
在劳动者举证不足或用人单位已在规定节点前补缴的案件中,法院均驳回劳动者请求。(2026)渝01民终2297号、(2025)渝01民终6498号、(2024)渝01民终5231号、(2025)渝05民终4159号案中,或因劳动者未能提供行政部门生效处理决定等有效证据证明未足额缴纳事实,或因用人单位已在仲裁辩论终结前补足差额,法院均参照纪要规定对经济补偿金主张不予支持。
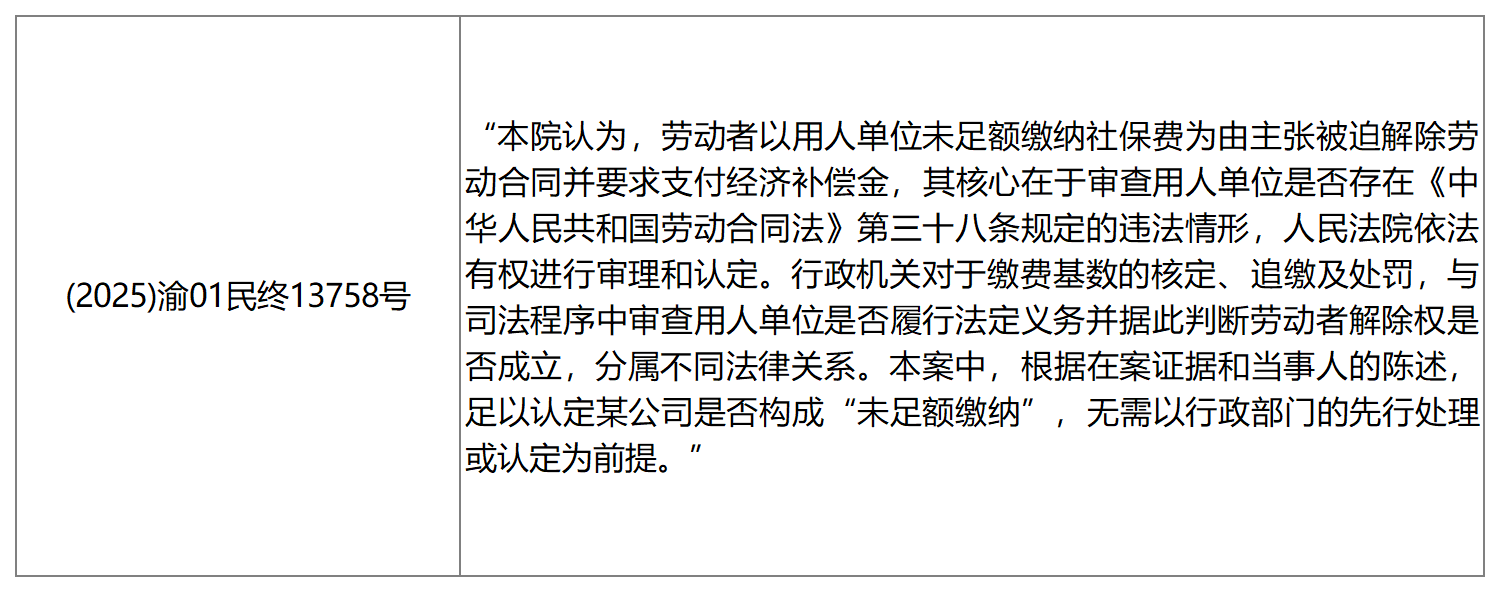
值得关注的是(2025)渝01民终13758号案,该案判决明确法院有权在民事诉讼中直接审查未足额缴纳事实,无需以行政部门先行处理为前提,并支持了劳动者经济补偿金请求。该结果仍在纪要框架之内——纪要规定行政部门认定“可以”作为依据,系指引性而非强制性规范,未排除法院通过其他证据综合认定事实的职权。该案中在案证据和当事人自认足以认定未足额缴纳事实,且用人单位未在辩论终结前完全补缴,最终法院支持了劳动者要求支付经济补偿金的诉请。
综上,重庆地区司法实践统一仍以六部门座谈会纪要(八)为裁判的价值取向。此类案件中,劳动者的核心风险在于举证责任重,实务中通常需依赖社保行政机关的生效认定,否则极易因证据不足败诉;同时面临用人单位在仲裁或一审辩论终结前突击补缴,导致经济补偿诉求落空的风险,虽有极少数法院认可同等证明力的替代证据,但具有较大不确定性。企业的核心风险在于,一旦被行政机关认定未足额缴纳,或未能在仲裁(一审)辩论终结前及时补足差额,将面临支付经济补偿的败诉风险;此外,即便无行政前置认定,若劳动者证据充分,法院也可能直接判令企业支付补偿金。
全国其他地区司法实践
(一)有地方成文规定的地区
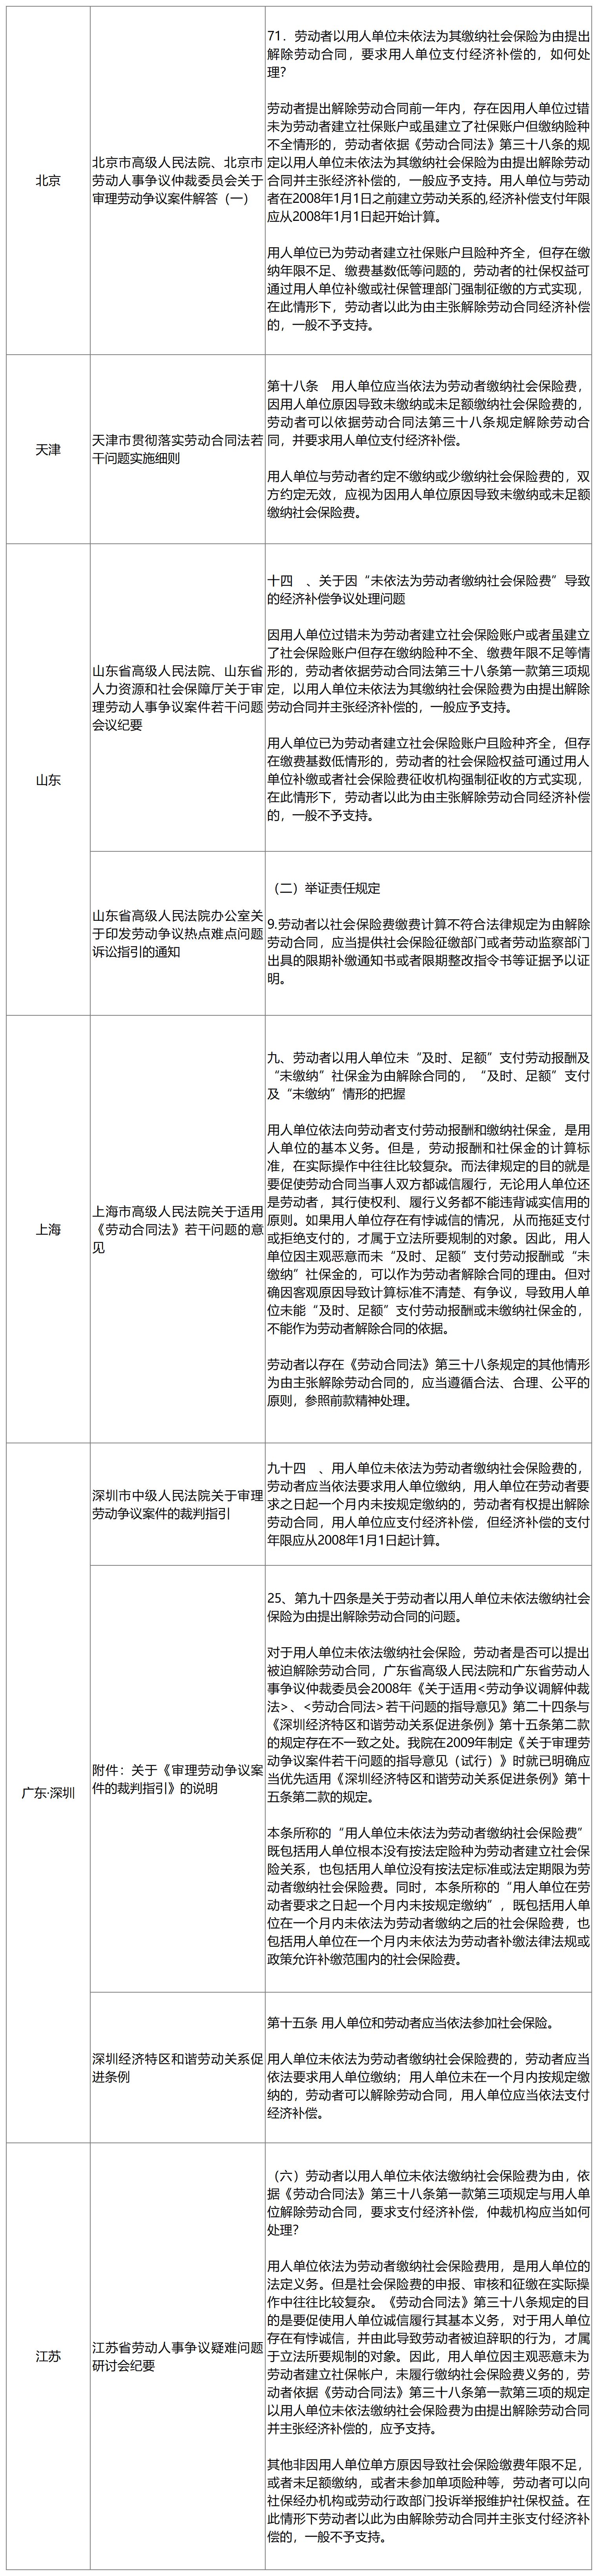
就“未足额缴纳社保”是否支持劳动者解除合同并主张经济补偿金,各地成文规定虽表述不同,但实质上共享若干共同的制度逻辑。
多地规定中均隐含或明示了行政前置程序或催告补缴机制。深圳构建了最为典型的“催告补缴前置”模式,劳动者须先行要求用人单位缴纳,用人单位未在一个月内按规定缴纳的,方可解除并主张补偿。天津成文规定虽未明确设置催告程序,但其司法实践中相当数量的判决要求劳动者先行提供社保征缴部门或劳动监察部门出具的限期补缴通知书,且用人单位在限期内补缴的,对经济补偿请求不予支持。山东则明确要求劳动者提供限期补缴通知书或限期整改指令书等证据,将行政处理决定作为支持经济补偿的前置条件。
在司法实践中,各地可分为支持与限制两种取向。天津最为直接,明确因用人单位原因导致未缴纳或未足额缴纳社保的,劳动者可解除合同并要求经济补偿。深圳虽然设置催告或补正程序,但实质上也认可未足额缴纳可作为解除事由——深圳经催告后一个月内未补缴的即予支持。相比之下,北京持明确的限制态度,规定已建账户且险种齐全、仅存在缴费年限不足或基数低等问题的,一般不予支持。值得注意的是,北京和山东的司法实践中均出现了不同裁判取向的判决——北京(2023)京02民终1416号、山东(2024)鲁01民终12607号等判决均直接以未足额缴纳为由支持经济补偿,两者之间存在不一致。
(二)无地方成文规定的地区
在江苏、四川、浙江等无地方成文规定的地区,司法实践的主流观点普遍倾向于不支持劳动者以“未足额缴纳社保”为由主张经济补偿金。各地法院通常将“未足额缴纳”与“完全未缴纳”予以区分,认为前者应通过行政补缴途径解决,而非直接构成《劳动合同法》第三十八条下的被迫解除事由。例如,无锡市中级人民法院在(2025)苏02民终2038号判决中指出,用人单位因主观恶意未为劳动者建立社保账户、未履行缴纳社保义务导致劳动者被迫辞职的,才属于该条规制的情形,已建账缴费的基数争议不在此列;成都市中级人民法院在(2020)川01民终3471号判决中亦明确,未足额缴纳社会保险与未缴纳社会保险不同,不属于可以提出解除劳动合同的事由。但需注意,若用人单位存在主观恶意、经行政催告后未在限期内补缴,或劳动者能提供社保征缴部门出具的限期补缴通知书等证据,法院仍可能支持劳动者的主张。
各地明文规定和实践裁判均有差异,综合来看,无论地方是否有成文规定,劳动者以缴费基数不足为由主张解除合同并索要经济补偿金的,最稳妥的策略均是先行向社保经办机构或劳动监察部门提出投诉举报,由行政机关就未足额缴纳事实作出限期补缴通知或处理决定,以此固化关键证据。对于重庆地区而言,劳动者维权的关键在于举证充分且避免给予用人单位补缴机会,而用人单位则应审慎把握补缴时点以规避补偿责任,重庆地区各法院判决结果虽因个案事实而异,但裁判逻辑高度统一。
本文作者
陈昱
合伙人
重庆办公室
chenyu@vtlaw.cn
肖小鹏
律师
重庆办公室
xiaoxiaopeng@vt.law